Resumo executivo
- Resposta direta: quanto custa criar um filho até os 18 anos? De R$ 480 mil a R$ 3,6 milhões conforme a renda.
- Âncora factual: o estudo Insper/Estadão (2023) estima 30% da renda familiar gasta por filho.
- Cifra-âncora: com a Selic em 14,50% ao ano (abril/2026), o aporte da faculdade encolhe quanto antes você começa.
- Diferença prática: o total é despesa corrente do mês somada a objetivo com data (faculdade); cada parte se financia de um jeito.
- Regra de decisão: separe a reserva, dimensione a faculdade pelo horizonte e só então escolha onde investir (framework abaixo).
Toda gravidez chega com uma pergunta que ninguém faz em voz alta no chá de bebê: dá para pagar por isso? A internet responde com um número grande o suficiente para tirar o sono. Criar um filho até os 18 anos custa entre R$ 480 mil e R$ 3,6 milhões, dependendo da classe de renda da família, segundo estudo do Insper a pedido do Estadão publicado em 2023.
O problema do número total é que ele não cabe em nenhuma decisão prática. Ninguém paga R$ 1 milhão de uma vez. Esse valor é a soma de quase duas décadas de fralda, mensalidade, plano de saúde e, no fim, faculdade, espalhados por 216 meses. A pergunta útil não é "quanto custa um filho", é "quanto disso é despesa do mês e quanto é objetivo com data, e como financiar cada parte". A resposta curta cabe numa frase: separe a reserva, trate a faculdade como o objetivo de horizonte mais longo da sua vida, e comece a aportar cedo para que o número mensal seja pequeno.
Este post não é sobre a chegada do bebê em si, a reorganização das finanças nos primeiros meses está no post irmão sobre finanças para quem vai ter o primeiro filho. Aqui o foco é o custo total ao longo do tempo e o método de aporte que converte o susto do número em um plano executável. A análise segue em seis blocos: a conta honesta por classe, o custo por fase de vida, por que o total engana, a estratégia de aporte por horizonte, a proteção que vem antes de investir e onde o consultor entra.
A conta honesta: quanto custa de verdade
O intervalo é enorme porque o custo de um filho é, em boa medida, o custo do padrão de vida da família. Quanto maior a renda, maior o gasto proporcional, e o estudo torna isso explícito.
O estudo do Insper, conduzido pela professora Juliana Inhasz a pedido do Estadão em 2023, estimou que as famílias destinam em média 30% da renda aos filhos e cruzou esse percentual com as classes de renda do IBGE. O resultado, por classe: Classe C (renda de R$ 5.281 a R$ 13.200) gasta de R$ 480 mil a R$ 1,2 milhão por filho até os 18 anos; Classe B (R$ 13.201 a R$ 26.400) gasta de R$ 1,2 milhão a R$ 2,4 milhões; Classe A parte de R$ 3,6 milhões. As despesas somam alimentação, roupas, lazer, educação, saúde e parte de custos comuns como moradia. São estimativas de ordem de grandeza datadas de 2023, não um valor cravado: o seu número real depende da sua renda, da sua cidade e das suas escolhas, e tende a ser corrigido pela inflação a cada ano.
A leitura que importa não é o teto de R$ 3,6 milhões, é a proporção. Se a regra empírica do estudo se confirma na sua casa, um filho consome perto de 30% do orçamento familiar enquanto morar com você. Esse é o número que muda o planejamento, porque ele não é um cheque futuro, é uma fatia do seu fluxo de caixa de todo mês, a partir de agora.
Há um ponto contraintuitivo aqui. A maior parte desse custo não é a faculdade no fim, nem o enxoval no começo. É o gasto corrente diluído: o acréscimo no mercado, a roupa que dura uma estação, a consulta, o transporte, a parcela maior do plano de saúde. Esses gastos não exigem um investimento dedicado, exigem um orçamento que comporte a nova fatia. O que exige investimento dedicado é a minoria concentrada em data certa, e é nela que o aporte mensal faz diferença.
O custo por fase de vida: bebê, escola e faculdade

Olhar o custo por fase desarma o número total. Cada etapa tem um perfil de gasto diferente, e só uma delas é, de fato, um objetivo de longo prazo a ser investido.
Na fase 0 a 3 anos, o gasto é de implantação e rotina. O primeiro ano de vida custa por volta de R$ 16 mil e os primeiros 18 meses somam cerca de R$ 24 mil, segundo levantamento da Catraca Livre (2026), entre enxoval, fraldas, alimentação, vacinas e consultas. O enxoval inicial sozinho varia de R$ 1.700 a R$ 2.500 numa versão básica e passa de R$ 15 mil numa completa. Depois vem a escola: a mensalidade média da educação infantil particular ficou em R$ 846 no Brasil e em R$ 1.184 em São Paulo em 2025, segundo a plataforma Melhor Escola, com faixa de R$ 300 a mais de R$ 10 mil conforme a escola. São médias de mercado com variação regional ampla; servem para dimensionar, não para prever a sua conta.
A tabela abaixo organiza as três fases por natureza de gasto, que é o que define como financiar cada uma:
| Fase | Horizonte | Natureza do gasto | Como se financia |
|---|---|---|---|
| Bebê (0-3 anos) | Imediato | Implantação (enxoval) + rotina | Reserva + orçamento do mês |
| Escola (4-17 anos) | Recorrente | Mensalidade fixa, ano a ano | Orçamento mensal, como uma assinatura |
| Faculdade (18-24 anos) | Longo prazo | Cheque grande e concentrado | Investimento dedicado, iniciado cedo |
Tabela ilustrativa. Os valores de cada fase variam por cidade, escola e padrão de vida da família. Não constitui recomendação de alocação nem previsão de custo individual.
A faculdade é a única fase que se comporta como um objetivo de investimento clássico: valor alto, data conhecida com antecedência de quase 18 anos e nenhuma urgência de liquidez no caminho. A mensalidade média de um curso presencial particular ficou em R$ 1.375 no primeiro semestre de 2025, conforme a plataforma Quero Bolsa, enquanto medicina chega a uma média perto de R$ 11 mil. Um curso de quatro a seis anos vira, na prática, um compromisso de algumas dezenas a algumas centenas de milhares de reais com data marcada. É exatamente o tipo de objetivo que o aporte mensal, começado cedo, resolve sem aperto.
Por que olhar só o total engana
O erro central de quem pesquisa "quanto custa um filho" é tratar o resultado como uma dívida única a ser quitada. Não é. Confundir despesa corrente com objetivo de investimento leva a duas reações igualmente ruins: o pânico paralisante ou o aporte mal direcionado.
Quem entra em pânico com o R$ 1 milhão esquece que ele já está sendo pago, mês a mês, dentro do orçamento, e que sempre foi assim. Ninguém precisa ter R$ 1 milhão guardado para ter um filho, da mesma forma que ninguém precisa ter o custo total de 30 anos de moradia guardado para alugar um apartamento. A despesa corrente se financia com renda corrente. O que ela exige é um orçamento ajustado à nova fatia de 30%, não uma poupança gigante.
Quem reage com o aporte mal direcionado comete o oposto: começa a investir "para o filho" sem separar o que é para a faculdade (horizonte de 18 anos) do que é para a escola do ano que vem (horizonte de 12 meses). Acaba colocando o dinheiro da mensalidade do próximo ano em renda variável "porque rende mais", e descobre na matrícula que precisa resgatar no vermelho. Cada objetivo tem um prazo, e o prazo define onde o dinheiro fica.
A virada de chave é separar o custo do filho em duas pilhas. A primeira é o gasto corrente, da fralda à mensalidade da escola, que entra no orçamento como qualquer despesa fixa. A segunda é o objetivo concentrado e datado, sobretudo a faculdade, que merece investimento dedicado com horizonte longo. O resto deste post trata da segunda pilha, porque é nela que a decisão de investimento existe de fato.
Como montar o aporte por horizonte
Com a faculdade isolada como o objetivo de longo prazo, o planejamento vira uma questão de aporte mensal e horizonte. E aqui está a melhor notícia para quem acabou de receber a notícia da gravidez: o tempo joga forte a seu favor.
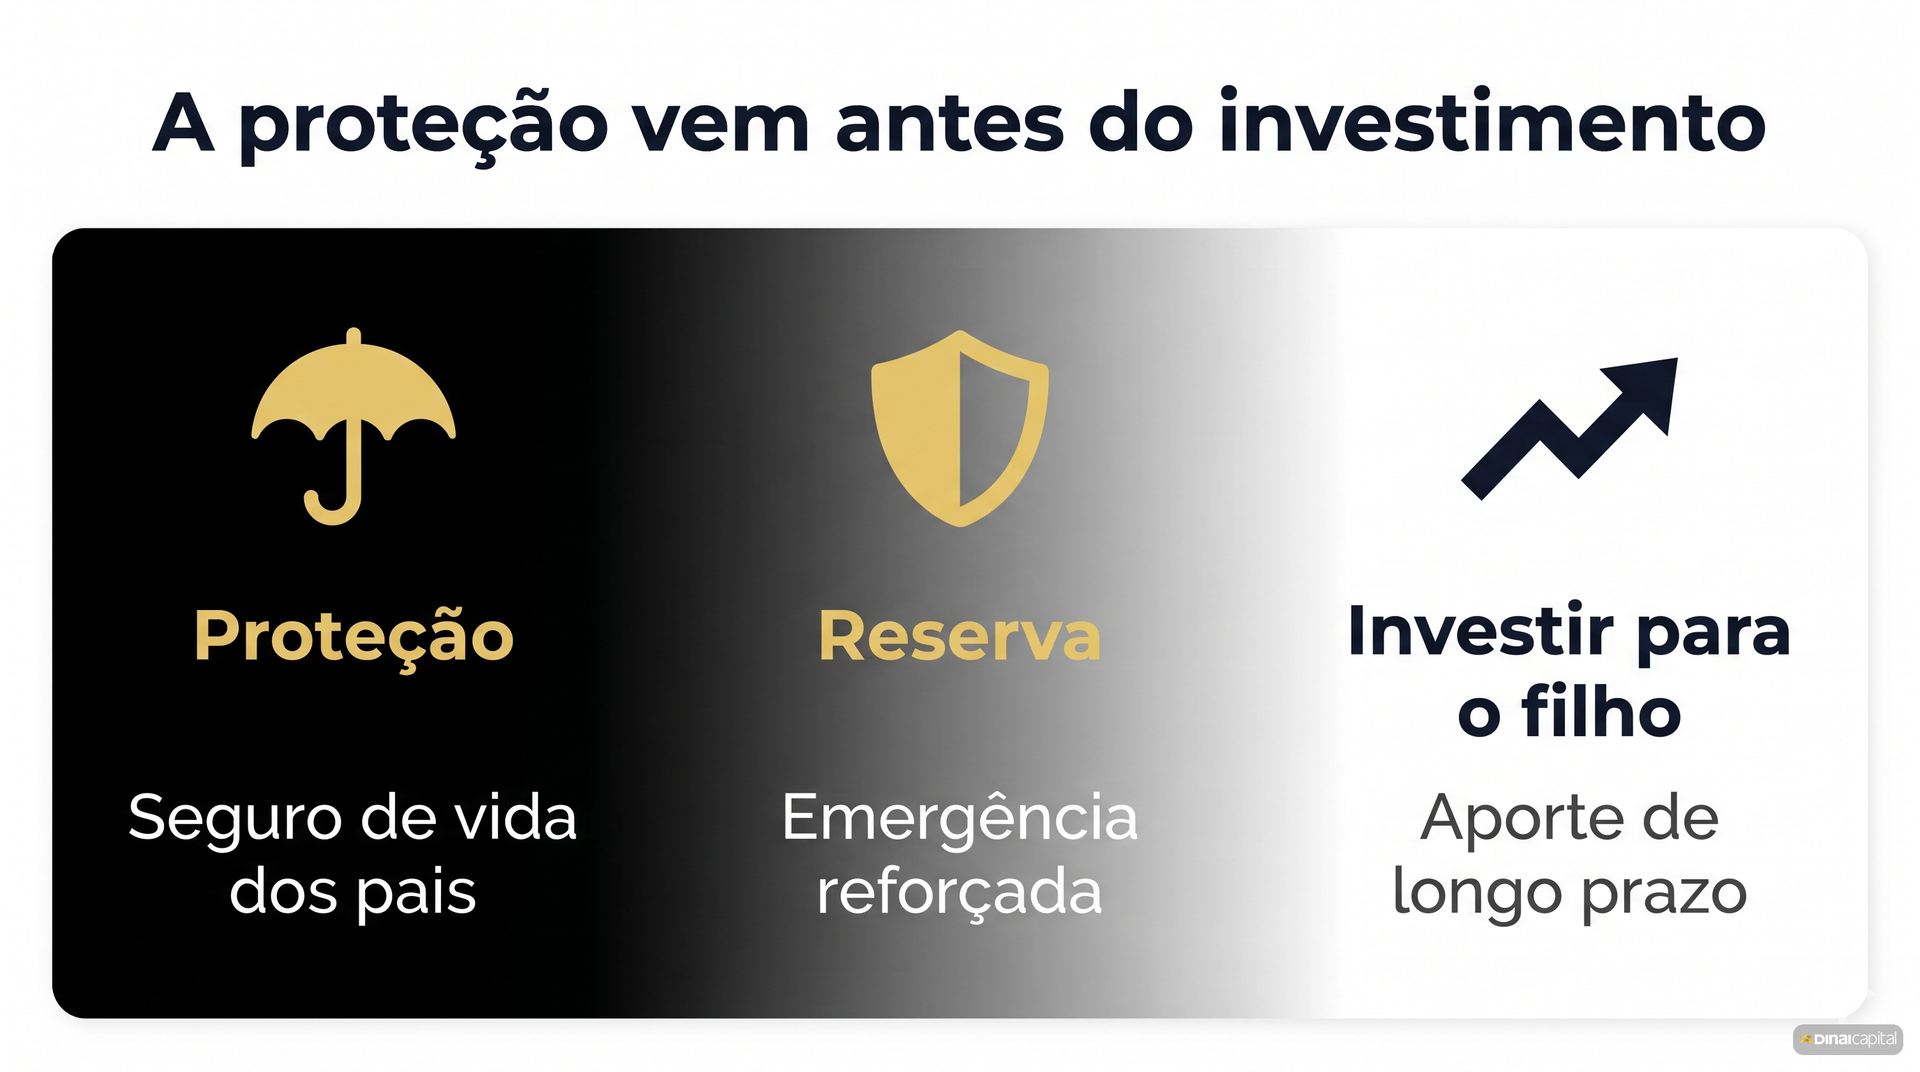
A divisão por horizonte é a essência do asset allocation (alocação de ativos: a divisão do patrimônio entre classes como renda fixa, ações e fundos imobiliários, definida antes de escolher cada papel). Para o filho, ela costuma ter três baldes. O curto prazo (mensalidade do próximo ano, gastos previsíveis) fica em pós-fixado de liquidez, como um CDB (Certificado de Depósito Bancário, empréstimo do investidor ao banco com cobertura do FGC até R$ 250 mil) de resgate diário, que rende perto do CDI (taxa de referência da renda fixa brasileira, próxima da Selic). O médio prazo (3 a 7 anos) protege o poder de compra com títulos IPCA+ (papel que paga a inflação medida pelo IPCA mais uma taxa de juros real fixada na compra). O longo prazo (a faculdade, daqui a 15 ou 18 anos) é onde uma carteira diversificada conforme o perfil de risco tende a fazer mais sentido, porque o tempo dilui a volatilidade. Onde colocar cada balde por objetivo está detalhado em onde investir dinheiro para os filhos.
O efeito do tempo no aporte da faculdade é o ponto que a maioria das listas genéricas ignora. Começar quando o filho nasce, com 18 anos pela frente, é radicalmente diferente de começar quando ele entra no ensino médio, com 3 anos de prazo. No primeiro caso, os juros compostos fazem a maior parte do trabalho e o aporte mensal pode ser modesto. No segundo, quase todo o valor precisa sair do seu bolso, porque não há tempo para o dinheiro render. A variável que você mais controla não é a renda, é a data de início.
Para o horizonte específico da faculdade, existem instrumentos desenhados para isso, que prendem o dinheiro até a data do uso e protegem da inflação educacional. O Tesouro Educa+ é um deles, e a análise honesta de quando ele vale a pena (e quando não) está em Tesouro Educa+ vale a pena para os filhos. Para famílias que querem combinar o aporte de longo prazo com planejamento sucessório (estrutura jurídica que define como o patrimônio será transferido aos herdeiros, idealmente em vida), a previdência privada cumpre função parecida, com vantagens e armadilhas próprias, discutidas em previdência privada para filhos vale a pena. A escolha entre eles depende de horizonte, tributação e perfil, e não há resposta universal.
Um cuidado prático com o balde de longo prazo. A tentação de travar tudo num título prefixado (renda fixa com taxa de juros fixada na compra, que garante retorno conhecido só se carregado até o vencimento) ou IPCA+ de prazo cheio existe, mas o dinheiro da faculdade pode precisar ser remanejado se o plano mudar. Vender renda fixa antes do vencimento sujeita o investidor à marcação a mercado (atualização diária do preço do título conforme a taxa de juros do dia, que pode gerar perda se vendido antes do prazo), o que pode significar resgatar abaixo do aplicado. Alinhar o vencimento do título à data provável do uso, e não a um prazo qualquer, evita esse atrito. O racional completo de divisão por prazo está em asset allocation: o que é e como fazer.
A proteção vem antes do investimento
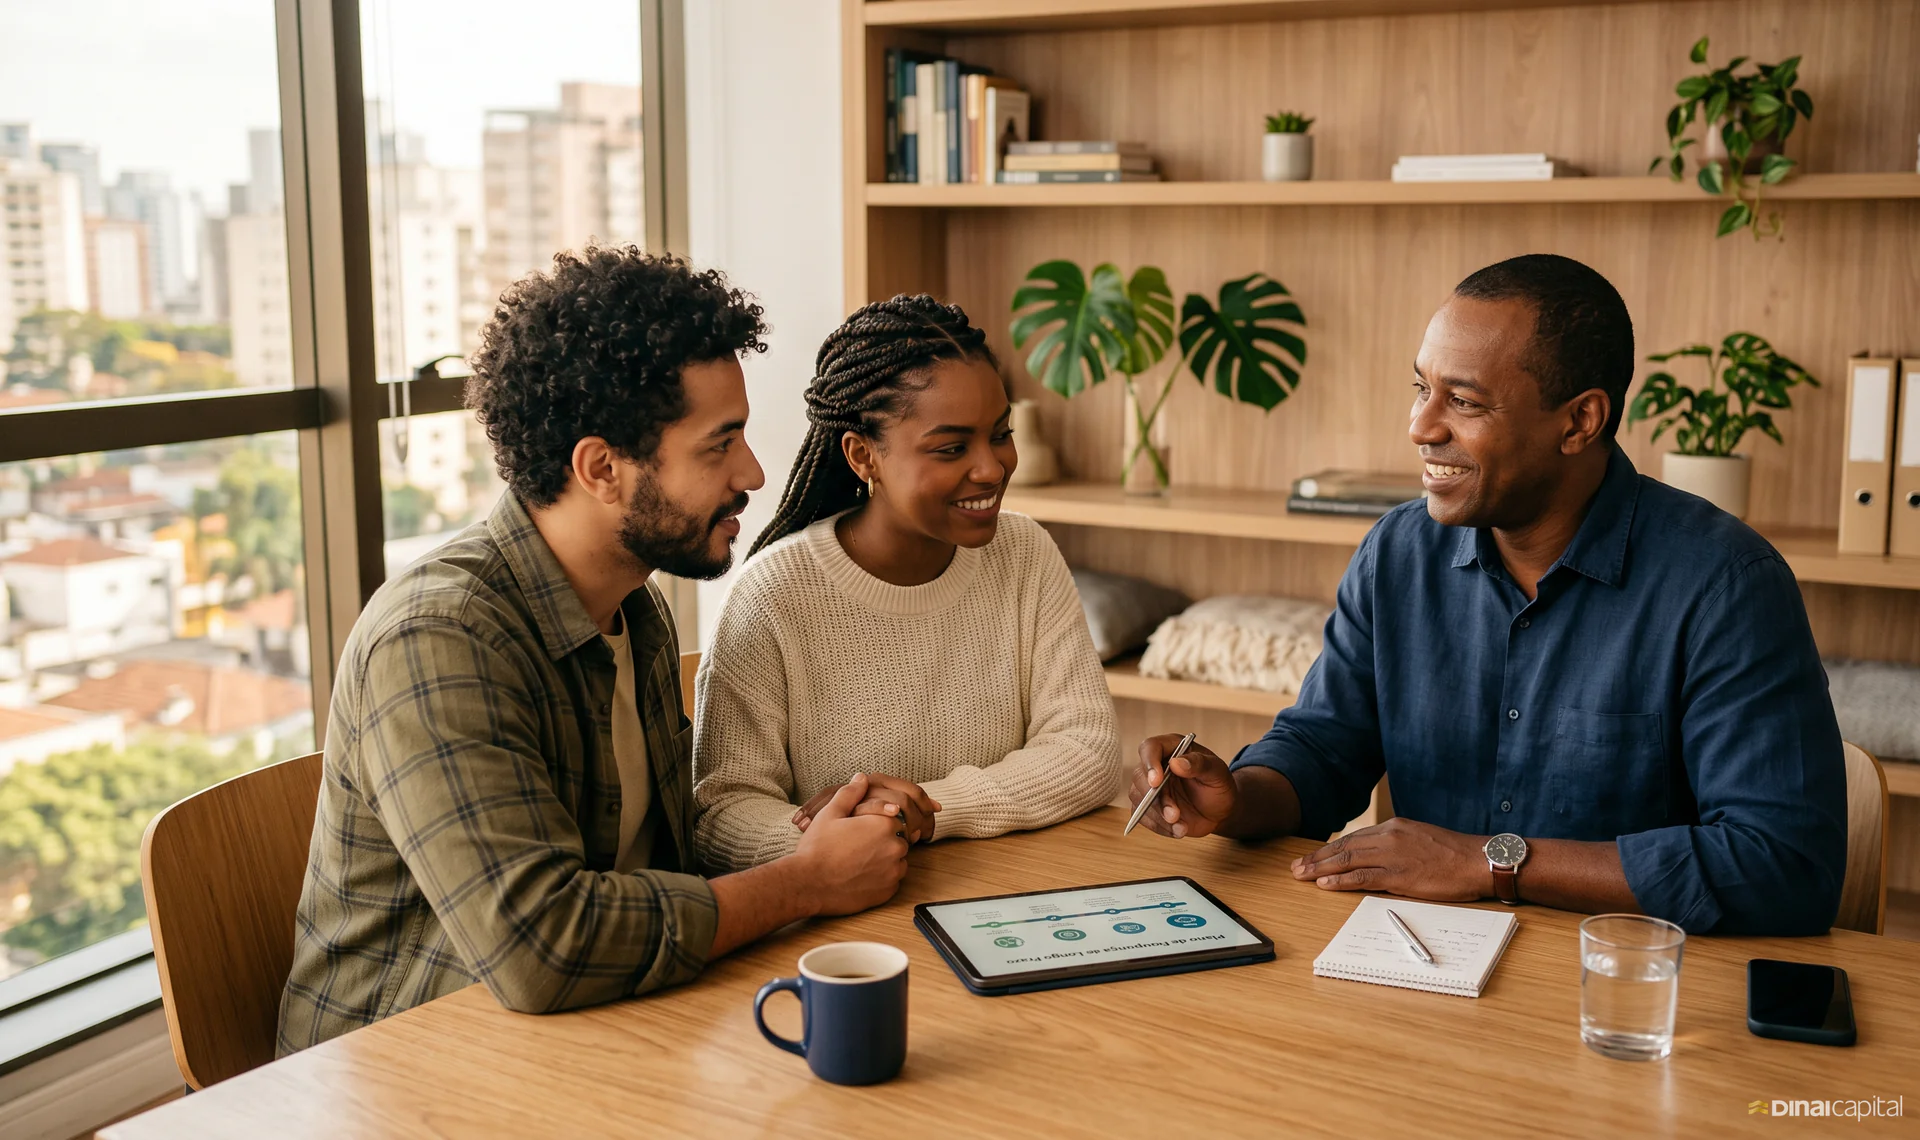
Antes de aportar o primeiro real para a faculdade, há uma etapa que muita gente pula e depois lamenta: garantir que um imprevisto não derrube o plano inteiro. Investir para o filho com a casa financeiramente desprotegida é construir o telhado antes da fundação.
A primeira camada é a reserva de emergência. Com um filho, ela precisa subir, porque a renda fica menos flexível e os imprevistos ficam mais caros (uma ida ao pronto-socorro, um remédio contínuo, um período sem creche). A referência de seis a doze meses de despesa em liquidez diária passa a contar a despesa maior da família, não a de antes do bebê. Essa reserva protege o aporte de longo prazo de saques forçados no momento errado, evitando ter de resgatar o investimento da faculdade para cobrir um susto de curto prazo. O dimensionamento por situação está em reserva de emergência: quanto e onde investir.
A segunda camada é a proteção da renda de quem sustenta a criança. Aqui entra o seguro de vida e o de invalidez, e vale uma distinção importante de papel. Um seguro de vida é um valor mobiliário? Não: seguro é regulado pela SUSEP (Superintendência de Seguros Privados, o órgão federal que regula seguros, separado da CVM que regula valores mobiliários), não pela CVM, e não é um investimento. A função dele é substituir a renda do provedor se o pior acontecer, garantindo que o filho não fique desamparado nem o plano de estudos interrompido. A Dinai não distribui nem vende seguro, e a observação aqui é neutra: para uma família com filho pequeno e dependente da renda dos pais, a proteção de renda costuma vir antes da otimização de investimento, porque ela cobre o risco que nenhum rendimento compensa.
A ordem importa: reserva ampliada, proteção de renda e, só então, investimento de longo prazo. Quem começa pelo investimento arrisca ver o plano desmoronar no primeiro imprevisto, justamente o cenário que o planejamento deveria evitar. A preparação financeira completa da chegada, com o ajuste de orçamento e a revisão de proteção, está no post par sobre finanças para quem vai ter o primeiro filho.
Onde o consultor de valores mobiliários entra
Planejar o custo de um filho cruza três decisões que raramente são tomadas juntas: ajustar o orçamento corrente, dimensionar a reserva e estruturar o aporte de longo prazo para a faculdade. É um problema de planejamento financeiro familiar, não de "qual o melhor produto para o filho".
O gerente do banco tende a oferecer o plano de previdência da casa, com taxa de carregamento (taxa cobrada sobre cada aporte em planos de previdência, deduzida antes do investimento) e rendimento que nem sempre favorecem o cliente. O assessor de corretora vinculado costuma sugerir o produto que paga mais comissão de distribuição. O consultor de valores mobiliários atua sob a Resolução CVM Nº 19/2021 no modelo fee-based (modelo em que você paga honorário ao consultor, não comissão escondida em produto) e não recebe comissão por nenhum produto recomendado. Na decisão de como financiar 18 anos de custo de um filho, a vantagem é estrutural: o interesse de quem orienta é o mesmo de quem paga as contas.
A estruturação costuma seguir três passos. Primeiro, apurar o perfil de risco da família em suitability (análise de adequação do investimento ao perfil de risco do cliente), obrigatória conforme a Resolução CVM Nº 30/2021. Segundo, dimensionar a reserva ampliada e o aporte mensal da faculdade pelo horizonte real até o vestibular. Terceiro, escolher os instrumentos de cada balde sem produto travado por engano e sem custo de comissão embutido. Cada carteira é única, e a alocação adequada para o seu caso depende da sua renda, do seu horizonte e dos seus objetivos, não de uma carteira recomendada universal.
Perguntas Frequentes
Quanto custa criar um filho até os 18 anos no Brasil?
Depende muito da classe de renda da família, e o intervalo é largo. Pelo estudo do Insper a pedido do Estadão (2023), uma família de Classe C gasta de R$ 480 mil a R$ 1,2 milhão por filho até os 18 anos, a Classe B de R$ 1,2 milhão a R$ 2,4 milhões, e a Classe A a partir de R$ 3,6 milhões. A metodologia estima que cerca de 30% da renda familiar é destinada aos filhos, usando as classes de renda do IBGE. São ordens de grandeza datadas de 2023, não um valor cravado: o seu número real varia com renda, cidade e padrão de vida, e é corrigido pela inflação a cada ano.
Quanto custa um filho por mês?
Não há um valor único, porque o gasto acompanha o padrão de vida e a fase da criança. Se a regra do estudo do Insper se aplicar à sua casa, um filho consome em torno de 30% do orçamento familiar enquanto morar com você. Em números absolutos, um recém-nascido costuma custar entre R$ 1.000 e R$ 1.400 por mês (Catraca Livre, 2026), e na fase escolar a mensalidade particular média fica perto de R$ 846 na educação infantil (Melhor Escola, 2025). O custo mensal é despesa corrente: entra no orçamento, não exige uma poupança gigante guardada de antemão.
Quanto custa ter um bebê no primeiro ano de vida?
Por volta de R$ 16 mil no primeiro ano e cerca de R$ 24 mil nos primeiros 18 meses, segundo levantamento da Catraca Livre (2026), somando enxoval, fraldas, alimentação, vacinas e consultas. O enxoval inicial sozinho varia de R$ 1.700 a R$ 2.500 numa versão básica e pode passar de R$ 15 mil numa completa. São médias de mercado com variação regional grande. A maior parte desse gasto é de implantação e rotina, financiada pela reserva e pelo orçamento do mês, não por um investimento dedicado.
Quando devo começar a investir para a faculdade do meu filho?
O mais cedo possível, idealmente quando ele nasce. A faculdade é o maior cheque concentrado da criação de um filho e tem data conhecida com quase 18 anos de antecedência, o que a torna o objetivo de investimento de longo prazo mais previsível que existe. Começar com 18 anos de prazo deixa os juros compostos fazerem a maior parte do trabalho, e o aporte mensal fica pequeno. Começar com 3 ou 4 anos de prazo obriga quase todo o valor a sair do seu bolso. A variável que mais define o esforço mensal não é a sua renda, é a data de início.
Vale a pena fazer previdência privada ou Tesouro Educa+ para o filho?
Os dois servem ao mesmo objetivo (o aporte de longo prazo para a faculdade), mas com mecânicas e tributação diferentes, e nenhum é resposta universal. O Tesouro Educa+ é um título público que prende o dinheiro até a data do uso e protege da inflação; a análise de quando ele compensa está em Tesouro Educa+ vale a pena para os filhos. A previdência privada combina o aporte com planejamento sucessório, com vantagens e armadilhas próprias, discutidas em previdência privada para filhos vale a pena. A escolha depende de horizonte, tributação e perfil de risco, apurado em suitability.
Preciso ter o custo total guardado antes de ter um filho?
Não, e essa é a confusão mais comum. O custo de R$ 480 mil a R$ 3,6 milhões é a soma de quase 18 anos de despesas, pagas mês a mês com a renda corrente, não um valor a ser guardado de antemão. O que faz sentido ter antes é a reserva de emergência ampliada para a nova fase da família e a proteção de renda de quem sustenta a criança. O investimento dedicado vale para a minoria do custo que é concentrada e datada, sobretudo a faculdade. Tentar guardar o total inteiro antes de engravidar não só é desnecessário como adia uma decisão que se financia com fluxo de caixa.
Próximo passo
Criar um filho é caro, mas o número total que circula na internet esconde o que realmente importa: a maior parte é despesa corrente que entra no orçamento, e a minoria é objetivo de longo prazo que se resolve com aporte mensal começado cedo. O plano não é guardar R$ 1 milhão, é ajustar o orçamento à nova fase, ampliar a reserva, proteger a renda e investir para a faculdade com 18 anos de horizonte a seu favor. Se você quer estruturar esse planejamento familiar sem incentivo de comissão de produto, conheça a consultoria de investimentos da Dinai. A análise de carteira é gratuita para patrimônios investidos a partir de R$ 100 mil e parte sempre do seu perfil e dos seus objetivos, não de uma carteira recomendada universal.