Sim. Quando você retira dinheiro da carteira, a ordem dos resultados pode alterar o saldo final, mesmo com os mesmos retornos anuais. Uma queda no começo dos saques deixa menos capital para participar de uma eventual recuperação. Esse é o risco de sequência de retornos.
Resumo executivo
- Sem aportes ou saques, inverter os mesmos retornos preserva o saldo final, nas condições do exemplo.
- Com saques fixos, duas ordens diferentes deixam saldos diferentes.
- Na conta fictícia abaixo, a diferença chega a R$ 171.480 após cinco anos, com o mesmo total retirado.
- Para planejar a aposentadoria, teste perdas no início, despesas que podem ser adiadas e datas dos resgates.
O Schwab Center for Financial Research explica esse mecanismo: sacar um valor fixo durante uma queda pode exigir a venda de mais ativos, reduzindo a participação numa recuperação posterior. Aqui, usamos números próprios e cinco anos para tornar o efeito visível, sem projetar uma aposentadoria inteira.
Duas sequências com a mesma média
Considere uma carteira fictícia de R$ 1 milhão. No caminho A, os resultados ruins chegam primeiro. No B, a ordem é exatamente invertida.
| Ano | Retorno do caminho A | Retorno do caminho B |
|---|---|---|
| 1 | −20% | +30% |
| 2 | −10% | +20% |
| 3 | +10% | +10% |
| 4 | +20% | −10% |
| 5 | +30% | −20% |
A média aritmética, soma dos cinco percentuais dividida por cinco, é de 6% ao ano nos dois caminhos: (−20 − 10 + 10 + 20 + 30) ÷ 5 = 6. Essa média não significa que a carteira cresce 6% em cada ano.
O retorno composto anualizado, taxa constante equivalente ao resultado acumulado sem movimentações, é de aproximadamente 4,32% ao ano em ambos. Portanto, a diferença que aparecerá com os saques não depende de confundir as duas médias.
As premissas valem para todas as tabelas:
- Retornos nominais e arbitrários, sem relação com um ativo, índice ou período histórico.
- Inflação igual a zero, para isolar a ordem dos resultados. Isso não é previsão de preços estáveis.
- Nenhum aporte, custo ou imposto: todos foram definidos como zero no modelo. Os saldos não estimam o valor líquido de um produto real.
- Rendimentos incorporados à carteira; nenhum dividendo ou juro é contado novamente como renda externa.
- Quando houver saque, serão R$ 60 mil ao fim de cada ano, depois do retorno, nos dois caminhos.
Simulação fictícia e didática. Os percentuais não são projeções. R$ 60 mil corresponde a 6% do capital inicial, mas não representa uma taxa segura nem uma recomendação de retirada.
Sem saques, o saldo final é igual
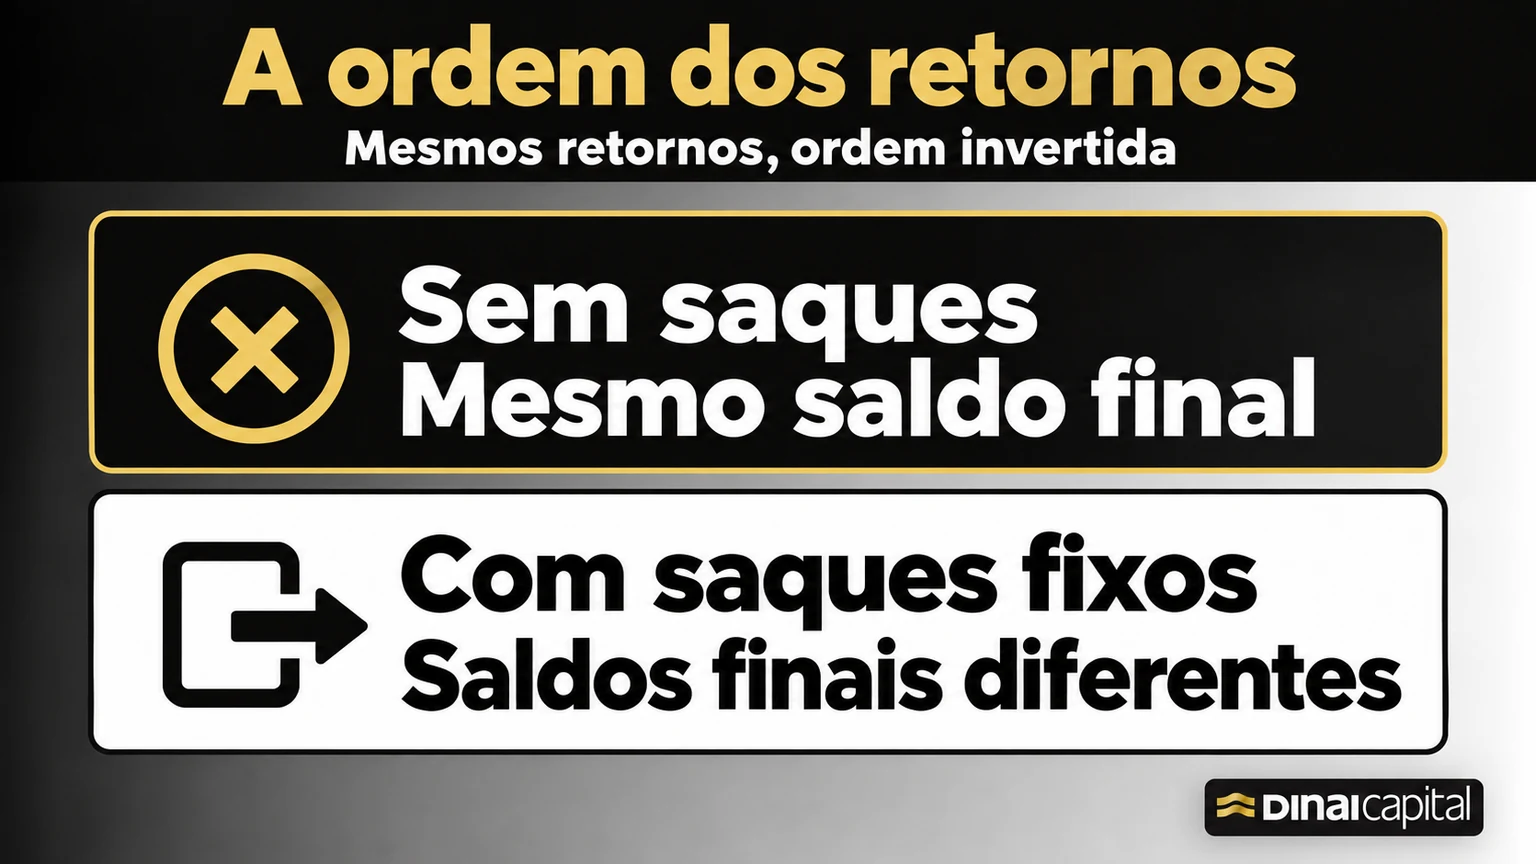
Primeiro, deixe o dinheiro investido sem acrescentar ou retirar nada. A cada ano, multiplique o saldo anterior por 1 + retorno do ano.
| Fechamento | Caminho A, sem saques | Caminho B, sem saques |
|---|---|---|
| Inicial | R$ 1.000.000 | R$ 1.000.000 |
| Ano 1 | R$ 800.000 | R$ 1.300.000 |
| Ano 2 | R$ 720.000 | R$ 1.560.000 |
| Ano 3 | R$ 792.000 | R$ 1.716.000 |
| Ano 4 | R$ 950.400 | R$ 1.544.400 |
| Ano 5 | R$ 1.235.520 | R$ 1.235.520 |
A conta do caminho A é 1.000.000 × 0,80 × 0,90 × 1,10 × 1,20 × 1,30. Inverter a ordem desses mesmos fatores não muda o produto: 1,23552, ou ganho acumulado de 23,552% em cinco anos.
Os saldos intermediários são diferentes. Essa igualdade final também não autoriza concluir que a ordem seja irrelevante quando há aportes, retiradas ou mudanças de estratégia. Ela vale para o experimento sem movimentações e com os mesmos fatores de retorno.
Com saques, a mesma média deixa dois saldos
Agora, retire R$ 60 mil no fim de cada ano. O cálculo passa a ser:
Saldo final do ano = saldo inicial do ano × (1 + retorno) − R$ 60.000.
| Fechamento após o saque | Caminho A | Caminho B | Saque em cada caminho |
|---|---|---|---|
| Inicial, antes dos saques | R$ 1.000.000 | R$ 1.000.000 | R$ 0 |
| Ano 1 | R$ 740.000 | R$ 1.240.000 | R$ 60.000 |
| Ano 2 | R$ 606.000 | R$ 1.428.000 | R$ 60.000 |
| Ano 3 | R$ 606.600 | R$ 1.510.800 | R$ 60.000 |
| Ano 4 | R$ 667.920 | R$ 1.299.720 | R$ 60.000 |
| Ano 5 | R$ 808.296 | R$ 979.776 | R$ 60.000 |
Cada caminho entregou R$ 300 mil em saques. Mesmo assim, o B preservou R$ 171.480 a mais: 979.776 − 808.296. A única mudança entre eles foi a ordem dos retornos.
Confira a passagem mais fácil de interpretar errado. No A, o segundo ano começa com R$ 740 mil, sofre perda de 10% e chega a R$ 666 mil. Só então saem os R$ 60 mil, deixando R$ 606 mil. Não usamos o saldo de R$ 800 mil da tabela sem saques.
O exemplo termina no quinto ano. Nenhum dos caminhos esgotou os recursos nesse intervalo, mas isso não prova que sustentaria despesas por mais décadas. Também não calcula probabilidade de sucesso.
A retirada muda o capital que participa da recuperação
Depois da primeira queda do A, a carteira tem R$ 800 mil antes do saque. Retirar R$ 60 mil reduz a base para R$ 740 mil. Os retornos seguintes incidem sobre essa base menor, já descontado o dinheiro consumido.
Uma alta posterior não recupera o rendimento que o valor retirado teria produzido. O problema não exige que você erre uma previsão ou venda por medo: despesas previstas já podem exigir a saída de recursos.
Trocar o saque fixo por um percentual do saldo altera o experimento. Em uma regra puramente proporcional, sem pisos, tetos, custos ou outras movimentações, a mesma ordem invertida preserva o saldo final porque o cálculo volta a ser um produto de fatores. Porém, a renda retirada muda de um ano para outro. Uma regra pode acomodar a conta da carteira e ainda deixar faltar dinheiro no orçamento.
Antes do primeiro saque, escreva as regras de revisão

Comece pelo valor que a carteira precisa completar. O Livro TOP de Planejamento Financeiro Pessoal da CVM e da Planejar, nas páginas 127 a 132 e 137, trata de orçamento, outras rendas, horizonte e poder de compra. O planejamento precisa considerar custos e tributos, ausentes neste exercício.
Use este roteiro com os dados da sua família:
| Decisão a registrar | Pergunta concreta | Limite a reconhecer |
|---|---|---|
| Despesa que depende da carteira | Quanto falta depois das outras rendas líquidas previstas? | Uma renda variável ou incerta não deve ser tratada como recebimento confirmado |
| Parte que pode ser adiada | Que gastos posso reduzir sem comprometer moradia, alimentação e saúde? | Nem toda família tem a mesma margem para cortar |
| Recursos para próximos pagamentos | Em quais datas o dinheiro precisa estar disponível? | Prazo de resgate e risco de perda precisam caber nessas datas |
| Revisão das retiradas | Qual mudança de saldo ou renda exigirá refazer o orçamento? | O gatilho precisa incluir uma ação possível, não só um alerta |
Separar recursos para pagamentos próximos pode reduzir a necessidade de vender ativos oscilantes durante uma queda, abordagem discutida pela Schwab. Essa parcela faz parte do patrimônio e deve entrar na simulação. Não é dinheiro adicional que aparece fora da conta, nem elimina o risco de perdas ou de inflação.
O tamanho e a composição dessa parcela exigem avaliação individual. A Resolução CVM 30, artigos 2º e 3º, exige verificar a adequação considerando objetivos, situação financeira e conhecimento. Gostar de risco não resolve, sozinho, a necessidade de pagar despesas em uma data próxima.
Refaça a comparação na sua planilha

Monte seis colunas: ano, retorno A, retorno B, saque, saldo A e saldo B. Na linha 2, registre o ano zero, saque zero e R$ 1 milhão nos dois saldos. Nas linhas 3 a 7, preencha os cinco retornos como percentuais e o saque de R$ 60 mil.
Na célula E3, use =E2*(1+B3)-D3. Em F3, use =F2*(1+C3)-D3. Copie as duas fórmulas até a linha 7. Para reproduzir a tabela sem retiradas, troque os cinco saques por zero.
Depois, teste uma despesa extraordinária, retiradas mensais e correção dos gastos pela inflação. Mantenha cada premissa igual nos dois caminhos para identificar o efeito da ordem. Se mover os saques para o começo do ano, use outra fórmula: (saldo anterior − saque) × (1 + retorno).
Se faltar saldo para o saque, registre a insuficiência e encerre a trajetória. Uma célula negativa não representa um investimento que continua financiando despesas sem limite.
Perguntas frequentes
Uma média de 6% permite retirar 6% por ano?
Não. Na simulação, a média aritmética de 6% não impediu a redução dos saldos com retiradas fixas. A conta usa cinco anos e não determina uma taxa segura para uma aposentadoria inteira.
Esse risco desaparece se eu guardar dinheiro para os próximos saques?
Não. Uma reserva para pagamentos pode reduzir vendas de ativos oscilantes em momentos desfavoráveis, mas tem limites. O plano precisa incluir a própria reserva, sua reposição, custos, inflação e o restante da carteira.
Preciso prever quando virá a próxima queda?
Você pode testar perdas iniciais sem prever sua data. A utilidade é identificar quais despesas e retiradas precisariam mudar se a carteira sofresse perdas, antes de depender dela para pagar as contas.
Próximo passo
Liste os próximos pagamentos que dependerão da carteira e marque quais poderiam ser adiados. Leve essa lista ao cálculo de quanto precisa para se aposentar. Se estiver usando um percentual fixo como referência, confira também os limites da regra dos 4%.
Para discutir a adequação dos investimentos às suas retiradas, conheça a consultoria de investimentos da Dinai.