Resumo executivo
- Resposta direta: compare o valor líquido de manter e de trocar na mesma data futura.
- Ponto de partida: a cotação efetiva de saída, descontados impostos e despesas.
- Conta ilustrativa: uma troca pode acrescentar apenas R$ 360,30 após 365 dias.
- Cuidado tributário: a nova aplicação tem seu próprio prazo para o IR.
- Próximo passo: peça a simulação das duas alternativas, com riscos e premissas por escrito.
Uma taxa nova maior não basta para justificar a venda do seu título. A conta começa pelo dinheiro que sobrará para reaplicar depois da saída. Depois, compare quanto cada alternativa entrega, líquido, na data em que você pretende usar o recurso.
Vender com lucro pode produzir menos dinheiro no futuro do que manter o título. Vender com perda também não torna a troca automaticamente errada. O resultado passado informa sua posição tributária; a decisão depende dos fluxos que ainda faltam receber.
A seguir, uma tabela com três hipóteses mostra como o preço de saída muda o ponto de equilíbrio, mesmo sem alterar a taxa da aplicação nova.
Comece pelo preço que alguém paga pelo título
O saldo mostrado no aplicativo pode não ser o dinheiro disponível para uma nova compra. Solicite uma cotação para a quantidade que pretende vender, com validade, data de liquidação e descontos discriminados.
No Tesouro Direto, a venda antecipada ocorre a preço de mercado. O programa também informa um spread, diferença incorporada à formação do preço de recompra, e cobranças de custódia e da instituição financeira. Custódia é a guarda dos seus ativos por uma instituição responsável por esse serviço. Consulte as regras oficiais do Tesouro Direto. Se a cotação já incorpora o spread, não desconte esse custo novamente.
Marcação a mercado é a atualização do preço de um título conforme as condições de negociação daquele momento. O guia de marcação a mercado no Tesouro Direto detalha o mecanismo. Aqui, a tarefa é usar esse preço na comparação, sem tentar antecipar a Selic.
Em títulos privados, confirme no contrato e com a instituição se existe saída antes do vencimento e em quais condições. Uma taxa oferecida para outra aplicação não comprova que alguém comprará a sua posição pelo valor do extrato.
Monte uma ficha com as duas alternativas

Preencha os campos abaixo antes de aceitar a proposta. Se faltar uma informação, registre a hipótese usada e o efeito que ela pode ter no resultado.
| Campo | Manter | Trocar |
|---|---|---|
| Base de cálculo do imposto | Custo de aquisição e rendimentos tributáveis do título atual | Apuração da venda atual e da aplicação nova, separadamente |
| Dinheiro disponível hoje | Posição permanece aplicada | Preço efetivo de saída menos impostos e despesas |
| Recebimentos futuros | Principal, juros e amortizações nas respectivas datas | Fluxos da aplicação nova e de eventuais reaplicações |
| Custos a partir de hoje | Despesas futuras de manutenção e liquidação | Despesas de saída, entrada e manutenção futura |
| Data da comparação | Dia previsto para usar o dinheiro | O mesmo dia |
| Riscos | Emissor, oscilação de preço e possibilidade de saída | Reavaliar todos esses itens no novo título |
Fluxo de caixa é cada entrada ou saída de dinheiro, com valor e data próprios. Comparar apenas taxas anuais deixa esses movimentos fora da conta.
Três hipóteses de saída, uma única taxa nova
Considere um exemplo fictício de títulos tributáveis, sem pagamentos intermediários. Você aplicou R$ 100 mil há 400 dias. Faltam 365 dias para receber R$ 124 mil brutos no vencimento original.
Se mantiver, a posição chegará a 765 dias. Adotamos IR de 15% sobre o ganho de R$ 24 mil e R$ 200 de despesas futuras, pagas no vencimento:
Manter = R$ 124.000 − R$ 3.600 − R$ 200 = R$ 120.200.
Na troca, simulamos três preços de venda. O IR da saída é de 17,5% sobre o ganho em relação aos R$ 100 mil originais. Há R$ 200 de despesas de venda, sem dedução da base tributável nesta simulação.
A nova aplicação rende 12% brutos ao ano (a.a.), por exatamente 365 dias, com pagamento único no final. Adotamos IR de 17,5% sobre seu rendimento e despesas novas iguais a zero.
Essas alíquotas correspondem às faixas de 361 a 720 dias e acima de 720 dias da tabela da Receita Federal para 2026. A Receita também inclui a alienação entre os eventos associados aos rendimentos de renda fixa.
| Item | Hipótese A | Hipótese B | Hipótese C |
|---|---|---|---|
| Preço bruto de saída | R$ 108.000,00 | R$ 112.000,00 | R$ 116.000,00 |
| IR da saída, 17,5% do ganho | R$ 1.400,00 | R$ 2.100,00 | R$ 2.800,00 |
| Despesa de saída | R$ 200,00 | R$ 200,00 | R$ 200,00 |
| Capital efetivamente reaplicado | R$ 106.400,00 | R$ 109.700,00 | R$ 113.000,00 |
| Prazo da aplicação nova | 365 dias | 365 dias | 365 dias |
| Rendimento novo bruto, 12% | R$ 12.768,00 | R$ 13.164,00 | R$ 13.560,00 |
| IR sobre o rendimento novo | R$ 2.234,40 | R$ 2.303,70 | R$ 2.373,00 |
| Valor líquido da troca no final | R$ 116.933,60 | R$ 120.560,30 | R$ 124.187,00 |
| Diferença para manter, R$ 120.200 | −R$ 3.266,40 | +R$ 360,30 | +R$ 3.987,00 |
| Taxa nova bruta aproximada para empatar, a.a. | 15,72% | 11,60% | 7,72% |
Valores, preços, despesas e taxas hipotéticos, sem previsão de mercado ou oferta de produto. A simulação considera apenas o IRRF ordinário das operações, sem apurar eventual tributação mínima anual ou regime especial. Os prazos superam 30 dias; não há IOF no exemplo. Não há inadimplência, inflação, cupons, dinheiro parado ou custos além dos declarados. Não reproduz a tarifação de um produto específico. Revalide regras e valores na data da operação.
Na hipótese B, a vantagem aritmética é de apenas R$ 360,30 em 365 dias. Uma despesa adicional, mudança de cotação ou atraso na reaplicação pode consumir essa diferença. O resultado positivo, isoladamente, não justifica assumir mais risco de crédito ou perder acesso ao dinheiro.
Calcule a taxa que faz a troca empatar
Para a estrutura simplificada acima, use:
Taxa bruta de equilíbrio = (valor líquido de manter ÷ capital reaplicado − 1) ÷ (1 − alíquota do novo rendimento).
Na hipótese B:
(120.200 ÷ 109.700 − 1) ÷ 0,825 = aproximadamente 11,6019% em 365 dias.
É uma taxa de empate, não uma previsão nem uma margem suficiente para compensar qualquer risco. Com a taxa nova fixada em 12%, o preço bruto de empate seria aproximadamente R$ 111.602,61, mantendo todas as outras premissas. As taxas da tabela estão arredondadas; use a precisão original ao avaliar uma cotação próxima do limite.
Para conferir a tabela, multiplique o capital reaplicado por 1 + 0,12 × 0,825 = 1,099. Na hipótese B, R$ 109.700 × 1,099 = R$ 120.560,30.
Essa fórmula vale para um único período anual, sem fluxos intermediários ou despesas novas. Outros prazos exigem capitalização e contagem de dias compatíveis com o contrato.
Separe despesas futuras do que já foi pago
Uma tarifa de aquisição paga no passado e irrecuperável não deve ser cobrada novamente contra a decisão de trocar. É um custo já ocorrido. O custo de aquisição continua relevante para apurar imposto, conforme a regra aplicável ao título.
Uma despesa já acumulada, mas ainda não debitada, exige outro cuidado: pode sair do caixa agora ou adiante. Registre seu valor e momento de cobrança nas duas alternativas. Não a apresente integralmente como custo adicional da troca se também seria devida ao manter.
O imposto também precisa aparecer nos dois caminhos. Pagar R$ 2.100 hoje, na hipótese B, reduz o capital que continuará rendendo. Manter, porém, não elimina o IR: a conta reservou R$ 3.600 para o vencimento original.
Ajuste o reinvestimento quando os prazos não coincidem
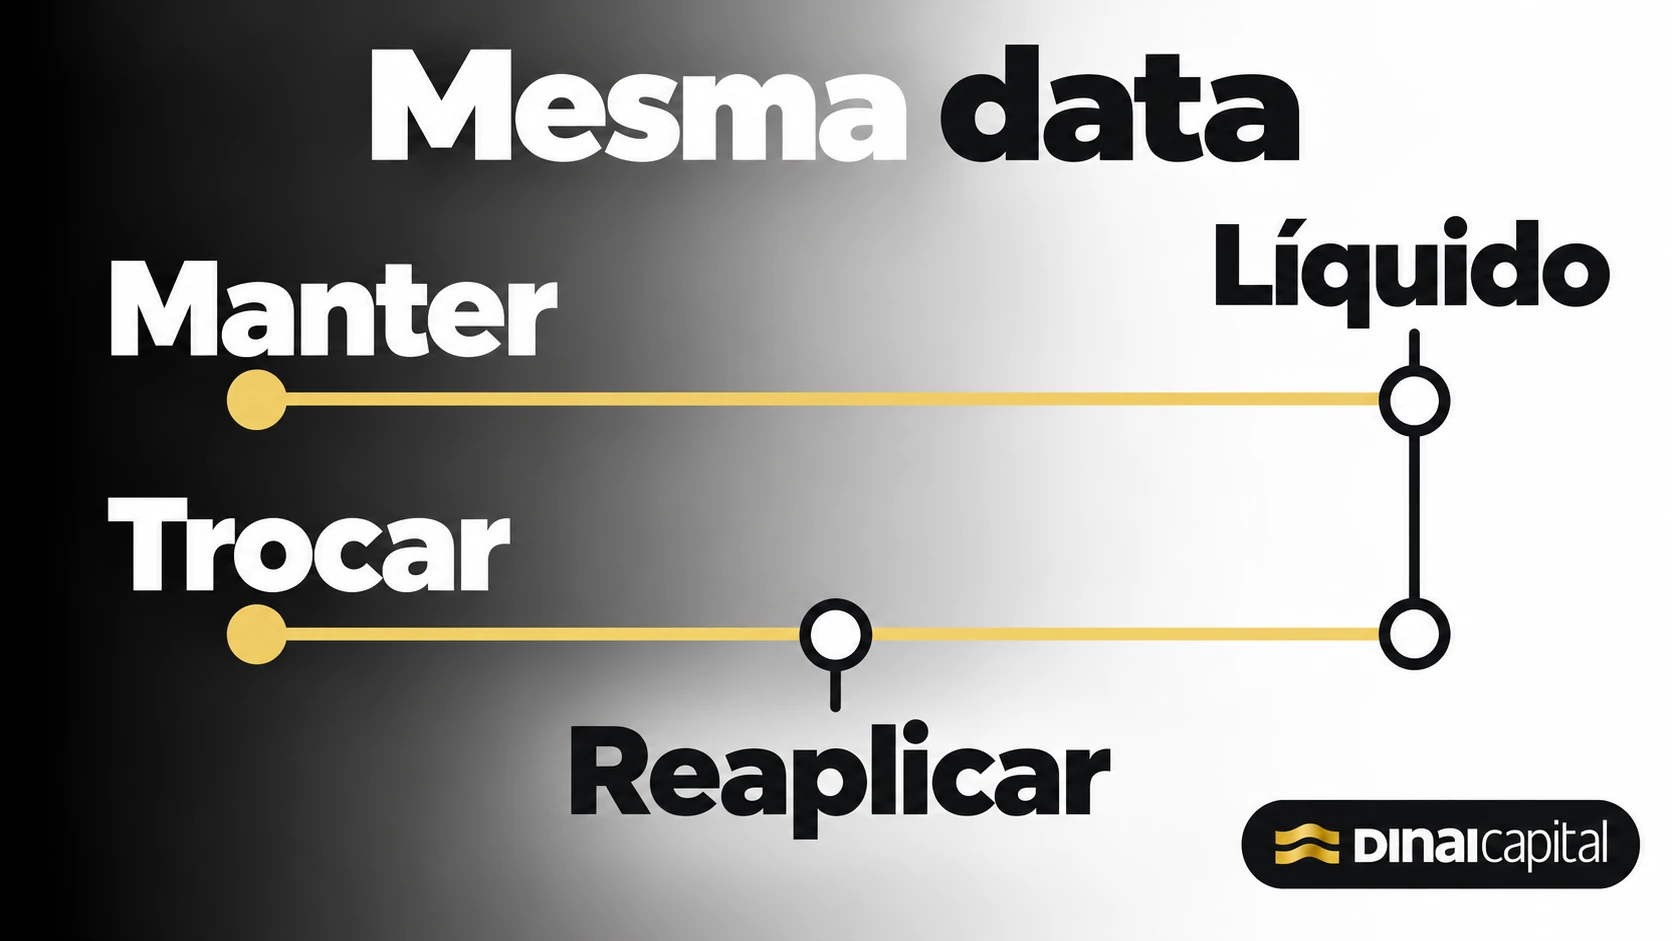
Se o título novo vencer antes da data escolhida, será preciso reaplicar o valor líquido pelo período restante. A taxa dessa etapa pode ser desconhecida. Teste hipóteses explícitas; não prolongue automaticamente a taxa da primeira aplicação.
Se vencer depois, você precisará estimar o preço de venda naquela data ou assumir que o dinheiro ficará indisponível até o vencimento. Nenhuma dessas alternativas equivale a receber o principal integral no dia planejado.
Cupons e amortizações também entram com suas datas, impostos e condições de reinvestimento. Dinheiro recebido antes não pode ser simplesmente somado ao valor final sem dizer o que acontece nesse intervalo.
A escolha do indexador acrescenta outra diferença. O comparativo entre Tesouro Prefixado e IPCA+ trata, respectivamente, de taxa nominal contratada e correção pela inflação acrescida de taxa real. Nesta conta, todos os valores são nominais em reais; não há comparação entre taxa real e nominal.
Confira as condições antes de autorizar

A CVM explica que liquidez envolve converter o investimento em dinheiro a valor justo. Poder vender não elimina risco de mercado ou de crédito.
Antes de enviar a ordem, confira:
- A cotação vale para a quantidade inteira e até qual horário?
- Quanto entra líquido, em qual dia, e quando a nova compra pode ser liquidada?
- Quais despesas já estão incorporadas ao preço ou ao valor líquido informado?
- O cálculo usa a data de aquisição de cada lote e a nova contagem tributária?
- A proposta altera emissor, garantias, prazo, liquidez ou exposição à inflação?
- Qual é a remuneração de quem propõe a troca e qual justificativa consta por escrito?
Uma recomendação personalizada exige análise de adequação, ou suitability: verificação de compatibilidade com seus objetivos, situação financeira e conhecimento. Esse dever está na Resolução CVM Nº 30/2021.
Perguntas frequentes
Vender com lucro significa que a troca compensa?
Não. O lucro da venda não informa quanto você receberia mantendo a posição até a mesma data. Nas regras do Tesouro Direto, preço de venda antecipada e remuneração até o vencimento têm tratamentos distintos. Compare os dois valores líquidos futuros.
O imposto incide sobre todo o dinheiro da venda?
No exemplo, incide sobre o ganho, e não sobre os R$ 112 mil inteiros. A apuração adotada separa capital e rendimento. Consulte os rendimentos de aplicações financeiras na Receita Federal e confirme a base tributável do seu título com a instituição.
A aplicação nova aproveita o prazo da antiga para o IR?
Na venda seguida de uma compra nova, cada aplicação tem sua própria contagem. A tabela da Receita relaciona alíquota e prazo. No exemplo, manter chega a 765 dias; a aplicação nova dura 365 dias. Transferência de custódia é outra operação e não deve ser confundida com essa troca.
Posso usar essa fórmula para qualquer renda fixa?
Não sem adaptar os fluxos e os impostos. A fórmula pressupõe pagamentos únicos e rendimento positivo em 365 dias. Os títulos descritos pelo Tesouro Direto têm diferentes formas de pagamento. Cupons, indexadores e despesas em outras datas exigem uma conta por fluxo.
Uma taxa acima do ponto de equilíbrio autoriza a troca?
Não. Ela resolve apenas o empate financeiro nas premissas escolhidas. A Resolução CVM Nº 30/2021 exige adequação ao perfil nas recomendações personalizadas. Prazo incompatível ou risco maior não desaparecem porque a simulação entrega alguns reais a mais.
Leve uma simulação conferível para a conversa
Peça uma memória de cálculo com cotação, tributos, despesas e fluxos datados. Se quiser discutir uma proposta recebida, conheça a consultoria de investimentos da Dinai e leve os documentos das duas aplicações.