Resumo executivo
- Resposta direta: a 100% do CDI, R$ 500 mil rende cerca de R$ 5.640 brutos por mês, R$ 72,5 mil no ano.
- Premissa datada: Selic de 14,5% ao ano (Copom de abr/2026).
- Cifra-âncora: na poupança o mesmo valor rende bem menos, R$ 2,5 mil a R$ 3,35 mil por mês.
- Diferença prática: o rendimento de um mês (perto de R$ 4,8 mil líquidos) não é renda que dura.
- Regra de decisão: a partir de R$ 500 mil, a alocação pesa mais que o CDB escolhido (conta abaixo).
"Quanto rende R$ 500 mil investido" é uma das buscas mais frequentes de quem chegou a meio milhão, e quase toda resposta no Google traz um número fechado, em valor bruto, sem dizer a data da Selic que usaram e sem descontar o Imposto de Renda. A resposta honesta começa pela premissa: com a Selic a 14,5% ao ano (Copom de abril de 2026) e uma aplicação a 100% do CDI, R$ 500 mil rende por volta de R$ 5.640 brutos por mês, cerca de R$ 4,4 mil a R$ 4,8 mil líquidos de IR, ou aproximadamente R$ 72,5 mil brutos ao longo de um ano. As faixas abaixo são ilustrativas e datadas, não promessa de retorno.
Aqui a conta vem sempre com a premissa explícita (qual Selic, qual produto, qual imposto), sempre em valor líquido ao lado do bruto, e por mês e por ano. E com a ressalva que quase nenhum banco faz: R$ 500 mil rende perto de R$ 4,8 mil por mês num cenário de juros altos, o que é relevante, mas está longe da renda que se sustenta para sempre depois que a inflação entra na conta.
Se você quer a mesma conta para outros tickets, o ponto de entrada está em quanto rende R$ 100 mil investido e o degrau anterior em quanto rende R$ 300 mil investido. Este post fica no ticket de R$ 500 mil, justamente o ponto em que a decisão deixa de ser "qual CDB" e passa a ser "como dividir o patrimônio".
Quanto rende R$ 500 mil investido por mês e por ano?
Depende de três coisas: a taxa do momento, o produto e o imposto. Com a Selic em 14,5% ao ano (definida pelo Copom em 28-29 de abril de 2026, segundo a Agência Brasil) e uma aplicação a 100% do CDI (Certificado de Depósito Interbancário, a taxa de referência da renda fixa brasileira, que roda bem próxima da Selic), R$ 500 mil rende por volta de R$ 5.640 por mês em termos brutos, ou cerca de R$ 72,5 mil ao longo de um ano.
Descontado o Imposto de Renda da renda fixa, que cai conforme o tempo de aplicação, o líquido fica menor: na faixa de R$ 4.370 a R$ 4.790 por mês, conforme o prazo. Quem deixa o dinheiro mais de dois anos paga a menor alíquota e fica perto de R$ 4.790 mensais; quem resgata em menos de seis meses fica perto de R$ 4.370. Em renda fixa isenta de IR (LCI, LCA, CRI, CRA), o líquido tende a ser maior para risco parecido, porque não há imposto sobre o rendimento.
Há uma diferença entre sacar e deixar render que quase nenhuma simulação mostra. Deixados quietos por um ano a 100% do CDI, os R$ 500 mil rendem por volta de R$ 72,5 mil brutos, porque o juro de cada mês passa a render junto no mês seguinte, o famoso juro sobre juro. Sacar todo o rendimento mês a mês soma perto de R$ 67,7 mil no mesmo ano, quase R$ 4,8 mil a menos, porque o dinheiro sacado não capitaliza. Para quem ainda constrói patrimônio, reinvestir costuma valer mais do que transformar tudo em renda agora. As cifras são ordem de grandeza datada, não garantia. Rentabilidade passada não representa garantia de resultados futuros.
Tabela: quanto rende R$ 500 mil por produto (bruto e líquido de IR)
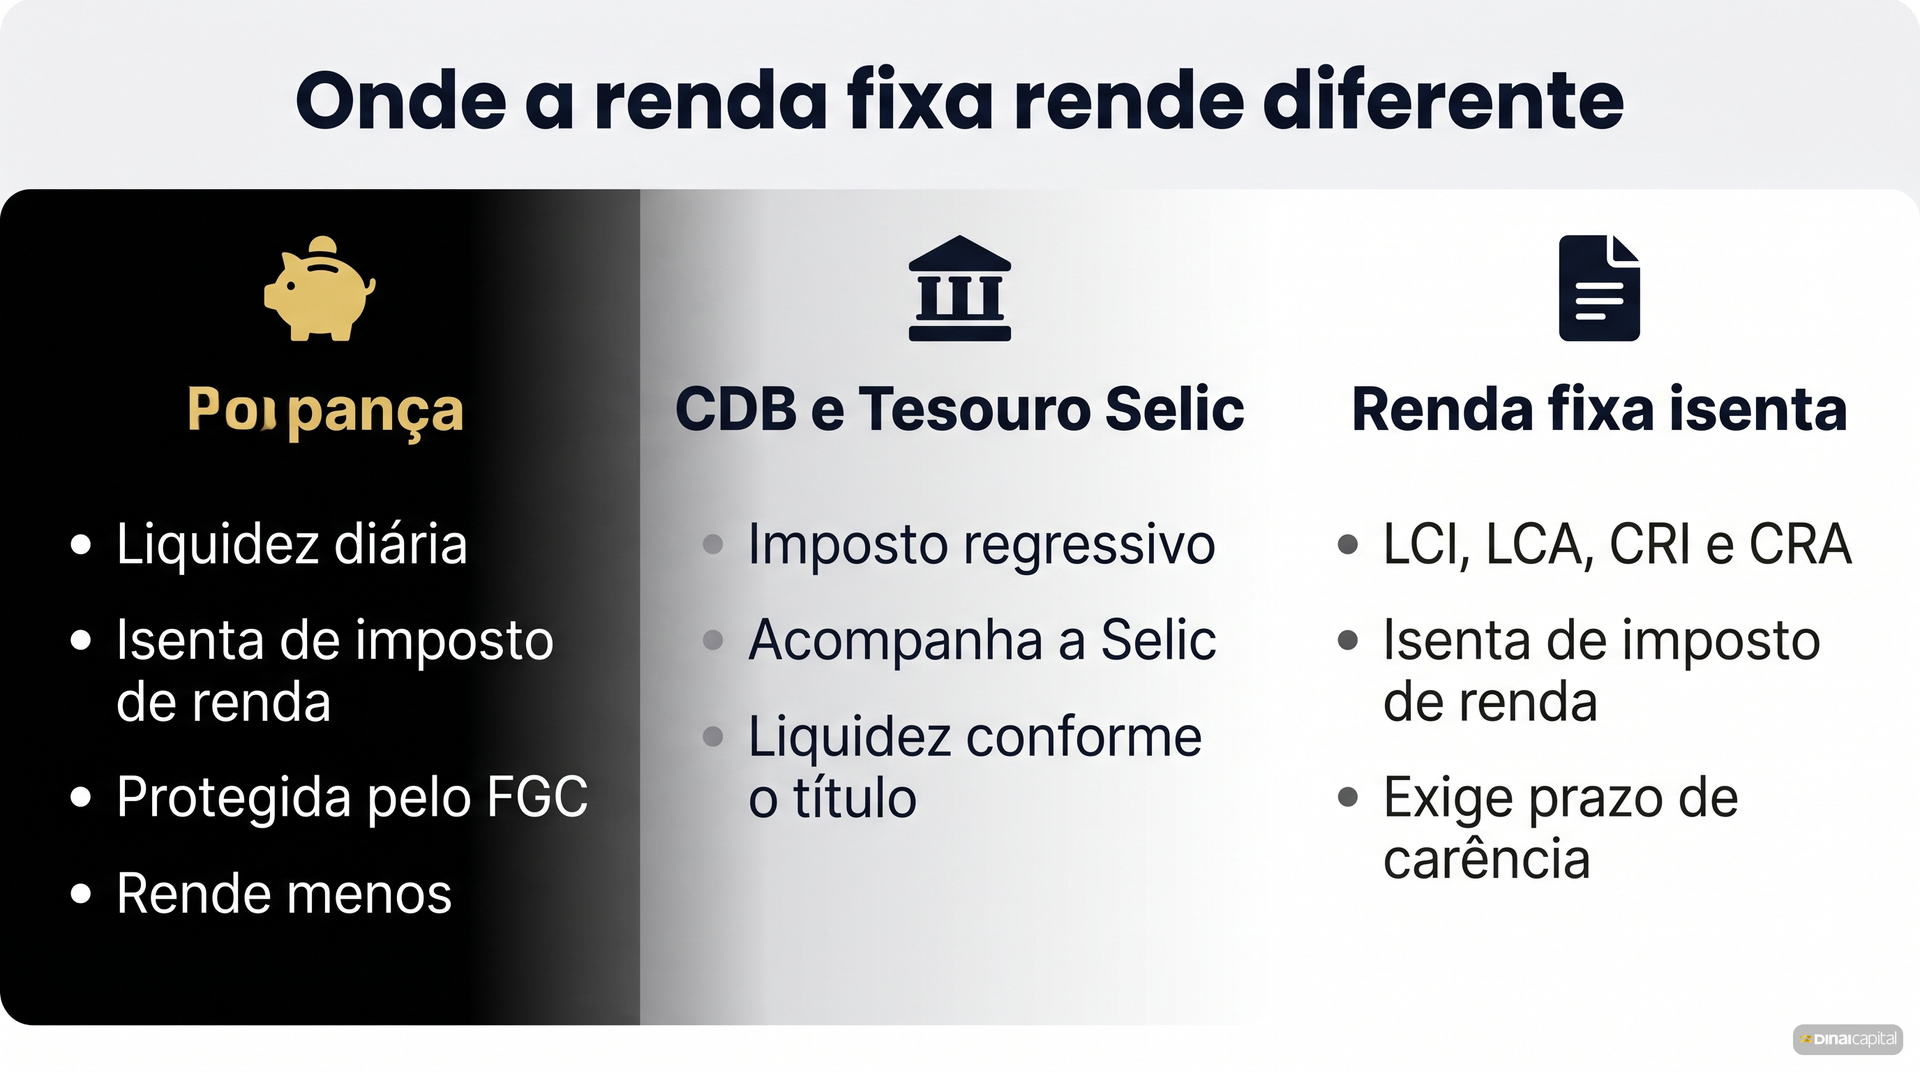
A pergunta muda de resposta conforme onde o dinheiro está. A tabela cobre os quatro destinos mais buscados, todos com a mesma premissa: Selic 14,5% ao ano (Copom abril/2026), CDI rodando perto disso, com Imposto de Renda na tabela regressiva quando aplicável. São aproximações ilustrativas, arredondadas, para dar a ordem de grandeza.
| Onde (R$ 500 mil) | Bruto/mês | Líquido/mês | Líquido/ano |
|---|---|---|---|
| Poupança (isenta de IR) | ~R$ 2.500 a 3.350 | ~R$ 2.500 a 3.350 | ~R$ 31 mil a 41,5 mil |
| Tesouro Selic | ~R$ 5.575 | ~R$ 4.150 a 4.730 | ~R$ 58 mil a 60 mil |
| CDB a 100% do CDI | ~R$ 5.640 | ~R$ 4.370 a 4.790 | ~R$ 59,5 mil a 61,2 mil |
| LCI/LCA a 90% do CDI (isenta) | ~R$ 5.100 | ~R$ 5.100 | ~R$ 63 mil |
Repare em dois pontos. O primeiro: a diferença entre o bruto e o líquido não é detalhe. No CDB, o Imposto de Renda come de R$ 850 a R$ 1.270 por mês, dependendo de há quanto tempo o dinheiro está aplicado. O segundo, e mais contra-intuitivo: a aplicação que mostra o maior bruto não é a que mais rende no bolso. O CDB lidera o bruto, mas a LCI isenta, mesmo pagando um percentual menor do CDI, entrega o maior líquido por mês, porque não passa pelo imposto. Olhar o bruto leva à escolha errada.
Quanto rende R$ 500 mil por mês?
Por volta de R$ 4,8 mil líquidos num pós-fixado de longo prazo, com a Selic a 14,5% ao ano. Esse é o número que a maioria procura, e ele costuma vir distorcido por aí de duas formas: ou aparece em valor bruto (perto de R$ 5,6 mil, que ignora o IR), ou aparece com a Selic de uma data antiga. Um post escrito com a Selic a 15% mostra rendimento maior; um escrito com a Selic a 13,25% mostra bem menos. Nenhum está "errado", apenas datado.
A 100% do CDI com a Selic em 14,5% ao ano, R$ 500 mil rende por volta de R$ 5.640 brutos por mês. Descontado o IR regressivo (tabela em que a alíquota cai conforme o tempo de aplicação: 22,5% até 180 dias, 20% até 360, 17,5% até 720 e 15% acima de 720 dias), o líquido fica entre R$ 4.370 por mês (resgate em menos de seis meses) e R$ 4.790 por mês (aplicação acima de dois anos). Na poupança, o mesmo meio milhão rende de R$ 2.500 a R$ 3.350 por mês, já líquidos, porque a poupança não acompanha a alta dos juros. A diferença entre os dois, perto de R$ 1.700 por mês, é o custo de deixar R$ 500 mil parado na poupança em ano de juro alto. Valores ilustrativos e datados; rentabilidade passada não representa garantia de resultados futuros.
A demarcação importa aqui. Quem busca a conta com o foco no fluxo mensal de tickets maiores encontra a versão completa em quanto rende R$ 1 milhão por mês, onde R$ 500 mil aparece como uma das faixas. Este post mantém o foco no meio milhão como protagonista, com a leitura por ano e o corte de patrimônio que muda a decisão.
Quanto rende R$ 500 mil na poupança?
Bem menos do que num pós-fixado. Com a Selic acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a TR (Taxa Referencial, índice que corrige a poupança e o FGTS; ficou zerada por longos períodos desde 2017 e voltou a oscilar em valores baixos), segundo a regra do Banco Central. Com a TR recente rodando perto de 0,17% ao mês, o rendimento mensal fica em torno de 0,67%.
Em R$ 500 mil, isso dá entre R$ 2.500 por mês (só a parcela fixa de 0,5%) e cerca de R$ 3.350 por mês (com a TR atual), já líquidos de imposto. No ano, fica na faixa de R$ 31 mil a R$ 41,5 mil. A conta que muita gente com meio milhão descobre tarde: a poupança fica travada em 0,5% ao mês enquanto o CDI sobe junto com a Selic, e manter R$ 500 mil parado nela em ano de juro alto significa abrir mão de cerca de R$ 18 mil a R$ 20 mil por ano, na comparação com um pós-fixado de mesmo risco. A poupança ganha em simplicidade e isenção, e perde no número final.
Quanto rende R$ 500 mil no CDB e no Tesouro Selic?
Os dois rendem na faixa do CDI, com diferenças de detalhe. Um CDB (Certificado de Depósito Bancário, empréstimo do investidor ao banco, com cobertura do FGC até R$ 250 mil por instituição) de banco grande costuma pagar em torno de 100% do CDI na liquidez diária, e prazos mais longos ou bancos menores podem pagar acima disso, em troca de mais tempo ou mais risco de crédito. O Tesouro Selic acompanha a Selic com uma taxa de custódia da B3 de 0,20% ao ano (sobre o valor que excede R$ 10 mil) descontada.
Para R$ 500 mil a 100% do CDI, o bruto fica perto de R$ 5.640 por mês no CDB e cerca de R$ 5.575 no Tesouro Selic, e o líquido entre R$ 4.150 e R$ 4.790 conforme o produto e o prazo. O pós-fixado (título cujo retorno acompanha um indexador variável, como a Selic ou o CDI, refletindo a taxa vigente em cada período) é o instrumento mais previsível para quem quer rendimento mês a mês acompanhando a taxa básica.
Há um detalhe que muda com o tamanho do patrimônio. Em R$ 500 mil, a cobertura do FGC (Fundo Garantidor de Créditos, que ressarce o investidor até R$ 250 mil por CPF por instituição se o banco emissor quebrar) não cobre o valor inteiro num único CDB. Colocar meio milhão num CDB de um só banco deixa metade exposta ao risco de crédito daquela instituição. Distribuir entre emissores diferentes, ou usar Tesouro Selic, que é título público, faz parte da gestão de risco que a tabela de rendimento sozinha não mostra.
O Tesouro Selic e os CDBs de liquidez diária são exemplos de classe de produto, não recomendação. Qual deles, em qual proporção e em qual instituição faz sentido para você depende do seu perfil de risco, do seu horizonte e dos seus objetivos, com análise de suitability (análise de adequação do investimento ao perfil de risco do cliente) conforme a Resolução CVM Nº 30/2021. Análise para fins informativos. Não constitui recomendação de investimento.
Renda fixa isenta rende mais? LCI, LCA, CRI e CRA
Para risco parecido, sim, porque não pagam Imposto de Renda. Uma LCI / LCA (Letra de Crédito Imobiliário ou do Agronegócio, renda fixa isenta de IR para pessoa física, lastreada em crédito desses setores) costuma pagar um percentual do CDI um pouco menor que um CDB equivalente, na faixa de 85% a 92% do CDI, mas como o rendimento é livre de imposto, o líquido final pode superar o do CDB tributado.
Um exemplo de ordem de grandeza: R$ 500 mil numa isenta a 90% do CDI rende por volta de R$ 5.100 por mês, sem desconto de IR, contra os R$ 4.790 líquidos do CDB a 100% do CDI no melhor cenário de imposto. No ano, isso ronda R$ 63 mil isentos. A isenção de LCI, LCA, CRI e CRA foi mantida na Lei 15.270/2025, que reorganizou a tributação de investimentos a partir de 2026.
A contrapartida costuma ser liquidez. LCI e LCA têm carência mínima e nem sempre permitem resgate antes do vencimento, enquanto um CDB de liquidez diária você resgata quando quiser. Render mais por mês no papel não ajuda se você precisa do dinheiro e ele está preso até o vencimento. Em R$ 500 mil, a saída comum é dividir: uma parte líquida para imprevistos e oportunidades, outra parte em isentas de prazo mais longo, capturando o rendimento maior sem travar o patrimônio inteiro.
R$ 500 mil dá para viver de renda?
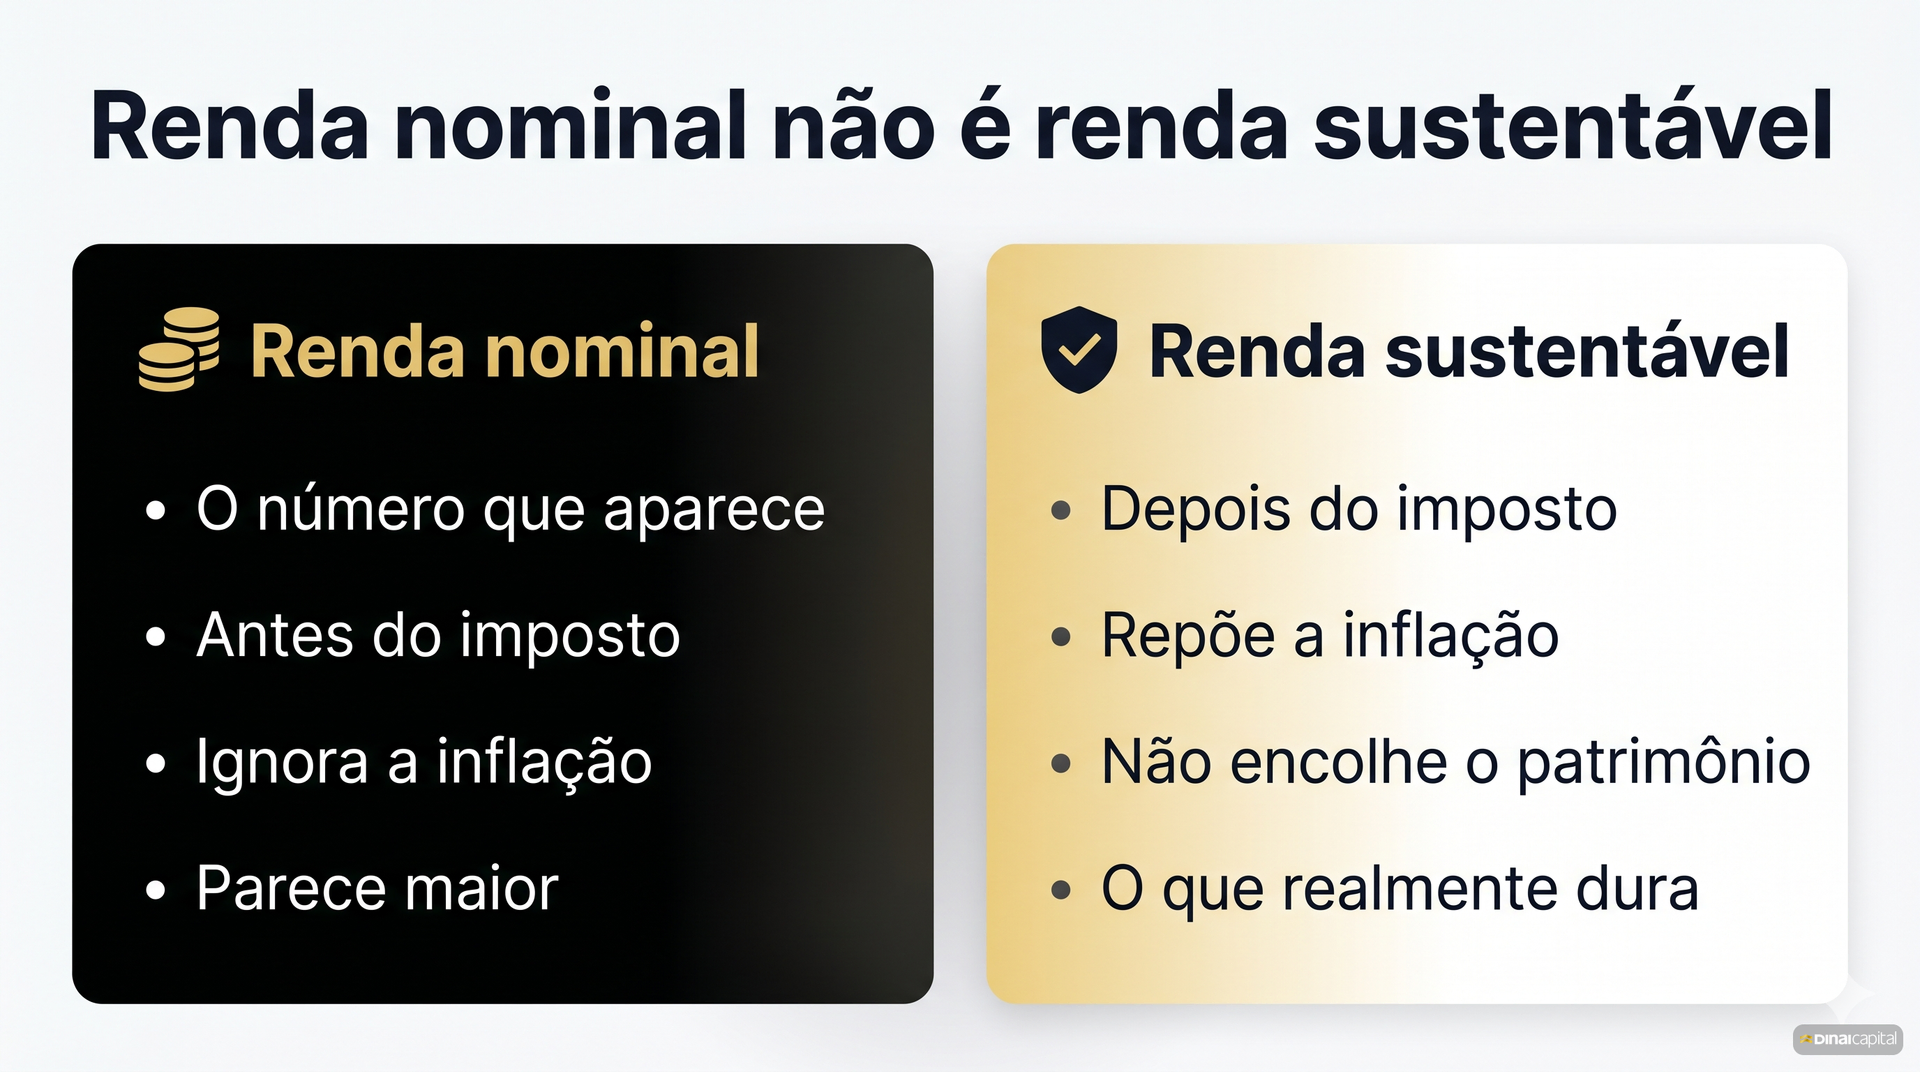
Dá para sacar o rendimento nominal, perto de R$ 4,8 mil por mês, mas isso não é o mesmo que renda que dura. Se você sacar todos os juros do mês, o valor do patrimônio fica parado em R$ 500 mil enquanto os preços sobem. Com a inflação corroendo o poder de compra, daqui a alguns anos esse meio milhão compra bem menos do que compra hoje.
Em R$ 500 mil a 100% do CDI líquido (IR de 15%), o rendimento nominal fica perto de R$ 4.790 por mês. Para repor a inflação de cerca de 5% ao ano, medida pelo IPCA (IBGE), e não deixar o patrimônio encolher em poder de compra, seria preciso reinvestir por volta de R$ 2 mil por mês. A renda que você poderia gastar sem encolher o patrimônio em termos reais cai para algo na ordem de R$ 2,8 mil por mês, não os R$ 4,8 mil. Por uma régua mais conservadora, a da regra dos 4% (heurística que sugere sacar 4% do patrimônio no primeiro ano e reajustar pela inflação, equivalente a 25 vezes o gasto anual) adaptada ao Brasil para 3% a 3,5% ao ano, R$ 500 mil sustentaria de R$ 1.250 a R$ 1.460 por mês por décadas. Essa distância é o que separa "quanto rende" de "quanto dá para viver". Valores ilustrativos e datados.
A diferença entre os R$ 4,8 mil do rendimento nominal e os R$ 1,25 mil a R$ 1,46 mil da renda sustentável é grande o bastante para mudar qualquer plano de "viver de renda" com meio milhão. Quem quer entender quanto patrimônio precisa para uma renda-alvo que dure encontra a conta inversa em viver de dividendos: quanto investido você precisa e em renda passiva: quanto rende de fato.
A partir de R$ 500 mil, a decisão muda de natureza
Até aqui, a conta foi de produto: poupança, CDB, Tesouro, isenta. A partir de meio milhão, o que move mais o resultado não é mais qual CDB você escolhe, e sim como você divide o patrimônio entre classes que reagem de forma diferente ao mesmo cenário, o que se chama asset allocation (alocação de ativos: a divisão do patrimônio entre renda fixa, ações, fundos imobiliários e exterior, definida antes de escolher cada papel). Render o máximo num mês de juros altos não é o mesmo que sustentar renda quando os juros caírem, e é a alocação, não o produto isolado, que decide isso. Como montar essa divisão por objetivo está em asset allocation: o que é e como fazer.
R$ 500 mil também é o ponto em que vale a pena ter alguém olhando a conta inteira com você. Esse é o ticket a partir do qual a Dinai oferece o Wealth Advisor, a consultoria contínua no modelo AUM (Assets Under Management, patrimônio sob aconselhamento que serve de base de cálculo para o fee da consultoria): um percentual previamente acordado, na faixa de 0,5% a 1% ao ano e regressivo conforme o patrimônio cresce, debitado na conta da sua corretora e detalhado no extrato. Em R$ 500 mil, isso equivale a algo entre R$ 2.500 e R$ 5.000 por ano, sem performance fee e sem comissão de produto. A faixa está alinhada ao benchmark de mercado para consultoria de valores mobiliários no Brasil, que o GuiaInvest situa entre 0,5% e 1% ao ano.
A partir de R$ 500 mil, a Dinai atua como Wealth Advisor no modelo fee-based (você paga honorário ao consultor, não comissão escondida em produto): não ganhamos comissão por produto, então não há incentivo para empurrar a aplicação que paga mais para quem vende. O estudo Vanguard Advisor's Alpha estima que uma boa consultoria pode adicionar cerca de 3% ao ano ao retorno líquido do investidor, somando disciplina de rebalanceamento, eficiência tributária e contenção de erros de comportamento. É uma estimativa de terceiro, não uma promessa: rentabilidade passada não representa garantia de resultados futuros. Antes de buscar rendimento, vale ter a reserva no lugar certo, base que está em reserva de emergência: quanto e onde investir.
Esse é o delta em relação ao ticket logo abaixo. Em quanto rende R$ 300 mil investido, o produto ainda é o Wealth Planner, com honorário anual fixo. Ao cruzar os R$ 500 mil, o modelo passa a ser o AUM contínuo. Quem já olha para o degrau seguinte encontra a conta em quanto rende R$ 2 milhões investido.
Perguntas Frequentes
Quanto rende R$ 500 mil por mês?
Num investimento que paga 100% do CDI, R$ 500 mil rende por volta de R$ 5.640 por mês em valor bruto, com a Selic a 14,5% ao ano (Copom de abril de 2026). Depois do Imposto de Renda, o líquido fica entre R$ 4.370 e R$ 4.790 por mês, conforme o prazo, já que a alíquota cai de 22,5% para 15% com o tempo de aplicação. Na poupança, o mesmo valor rende de R$ 2.500 a R$ 3.350 por mês. São cifras ilustrativas e datadas, não promessa de retorno.
Quanto rende R$ 500 mil na poupança?
A poupança paga 0,5% ao mês mais a Taxa Referencial enquanto a Selic está acima de 8,5% ao ano, e é isenta de Imposto de Renda. Em R$ 500 mil, isso dá de R$ 2.500 por mês (só a parcela fixa) a cerca de R$ 3.350 por mês com a TR recente. Como a poupança não acompanha a alta dos juros, ela rende quase metade de um pós-fixado a 100% do CDI no cenário atual de Selic a 14,5% ao ano.
Quanto rende R$ 500 mil no CDB, já com o imposto?
Num CDB a 100% do CDI, R$ 500 mil rende cerca de R$ 5.640 brutos por mês. Depois do Imposto de Renda na tabela regressiva, que vai de 22,5% a 15% conforme o prazo, o líquido fica entre R$ 4.370 (resgate em menos de 180 dias) e R$ 4.790 por mês (aplicação acima de dois anos). Lembre que a cobertura do FGC vai até R$ 250 mil por instituição, então meio milhão num único CDB deixa metade fora da garantia. São valores ilustrativos e datados.
Quanto rende R$ 500 mil por ano?
Deixado rendendo a 100% do CDI com a Selic a 14,5% ao ano, R$ 500 mil rende cerca de R$ 72,5 mil brutos em um ano. Líquido de Imposto de Renda, fica na faixa de R$ 59,5 mil a R$ 61,2 mil num CDB, conforme a alíquota. Numa renda fixa isenta a 90% do CDI, o rendimento anual ronda R$ 63 mil sem desconto de imposto. O valor anual é maior que doze vezes o mensal porque o juro capitaliza quando não é sacado.
Dá para viver de renda com R$ 500 mil?
O rendimento de um mês de juros altos, perto de R$ 4,8 mil líquidos, não é uma renda que dura. Sacar tudo deixa a inflação corroer o patrimônio: para preservar o poder de compra, é preciso reinvestir o equivalente à inflação e sacar só o excedente, o que reduz a renda sustentável de R$ 500 mil para algo entre R$ 1.250 e R$ 2.800 por mês conforme a régua de retirada. R$ 500 mil é um marco patrimonial relevante, mas a distância entre o rendimento nominal e a renda sustentável é grande, e fechar essa conta para o seu caso é uma análise individual.
Esses valores são garantidos?
Não. Nenhum rendimento futuro de investimento em valores mobiliários é garantido, e a Resolução CVM Nº 19/2021 veda que consultor ou instituição prometa rentabilidade. As cifras deste post são uma ordem de grandeza calculada com a Selic de 14,5% ao ano vigente em junho de 2026 e mudam quando a Selic muda, quando o produto muda e conforme o Imposto de Renda incidente. Rentabilidade passada não representa garantia de resultados futuros.
Próximo Passo
Saber quanto R$ 500 mil rende é o começo. A partir desse ticket, o que muda mais o resultado é a alocação entre classes, a eficiência tributária e quanto sacar sem encolher o patrimônio real, decisões que uma tabela de rendimento não resolve sozinha. A partir de R$ 100 mil investidos, a Dinai faz uma análise de carteira sem custo, com proposta de rebalanceamento e uma reunião para explicar o porquê de cada escolha; não constitui recomendação, e a adequação ao seu perfil segue a Resolução CVM Nº 30/2021. Se você quer montar essa conta para o seu caso, converse com a consultoria da Dinai.
Sobre o autor: Rodrigo Longue é Diretor de Consultoria de Valores Mobiliários da Dinai e responsável técnico (RT) perante a CVM, conforme Ato Declaratório CVM Nº 18.058, de 27/08/2020. É CNPI Fundamentalista pela APIMEC e bacharel em Ciências Econômicas pela UNESP. Como único profissional da Dinai autorizado pela CVM, é o responsável final pelas carteiras recomendadas e pelas recomendações personalizadas entregues aos clientes da consultoria. LinkedIn · Instagram.
Disclaimers:
- As faixas de rendimento apresentadas são exemplos ilustrativos e datados, calculados com a Selic meta de 14,5% ao ano (Copom de 28-29 de abril de 2026). Não constituem promessa, garantia ou recomendação de rentabilidade. Rentabilidade passada não representa garantia de resultados futuros.
- Poupança, CDB, Tesouro Selic, LCI, LCA, CRI e CRA são citados como exemplos de classe de produto, não como recomendação. A escolha de produto, proporção e instituição depende do perfil de risco, do horizonte e dos objetivos individuais, com análise de suitability conforme a Resolução CVM Nº 30/2021. Consulte um consultor habilitado pela CVM.
- O fee do Wealth Advisor (AUM de 0,5% a 1% ao ano, regressivo) é o modelo de remuneração da consultoria contínua da Dinai para patrimônios a partir de R$ 500 mil, sem performance fee. A citação da faixa é informativa e não representa promessa de retorno sobre o investimento.
- Conteúdo educacional e de cenário, para fins informativos. Não constitui recomendação de investimento personalizada nem consultoria tributária. Regras de Imposto de Renda conforme a legislação vigente em junho de 2026; confirme a tributação aplicável ao seu caso com profissional habilitado.
Revisão: Este post passa por revisão editorial (blog-reviewer-dinai) e revisão de compliance regulatório (compliance-reviewer) conforme Resolução CVM Nº 19/2021 antes da publicação.
Última atualização: 2026-06-15